

2026年9月28日星期日,昨天听说一个事儿,让我不得不为老年人的理财思路点赞。
电话里传来一个70多岁老太太的声音,语气苍老但思路清晰,她问房地产中介有没有一百多万可以买下的小房子,要求地段好、租金收入要高。
房地产中介大哥说他所在的西二环周边真没有这样的房子,老太太又问最低的多少钱,房产大哥连资料都没查,秒答,他说有一套长春街地铁站附近44平米的两居室每月租金6500元,但总价在245万左右可以谈但砍价空间不大。
老太太说如果这样她得贷款100万、贷20年,用每月6500元的房租收入能不能抵掉贷款利息?
按照目前的利率环境(5年期以上LPR为3.5%),按商业贷款来估算:
贷款100万,贷20年:采用等额本息还款,每月月供大约在5800元左右(具体视银行加点而定)。
总利息:20年下来,总利息大约在39万元左右。
表面看:月租6500元,好像比月供5800元还多出700元。
当得到肯定的答案后老太太说她等孩子回来再打电话约时间去看房子。对于70岁以上的购房者,常规房贷几乎不可能。她能操作成功的关键在于 “接力贷”政策。
政策依据:北京试点允许60岁及以上老年人贷款买房,子女可作为共同借款人,一起承担还贷责任。
部分银行采用“84或90减借款人年龄”来计算可贷年限。这意味着70岁老人理论上还能获得14至20年的贷款期限,足以覆盖百万贷款。
这实质上是利用父母的购房资格,由子女的信用和收入做担保,将家庭的还款周期拉长,降低月供压力。
看到这里好像一切都说得通,房产中介的解释也是专业的看似没有瑕疵,但深究一下70岁老太太贷款20年,的原因是什么?
1、从聊天内容可知她手上至少有150万存款,贷款可待20年她应该是咨询过的,心里有这个预期。
2、老太太买房不为了住,而是给这150万存款找一个可以比银行存款更踏实的地方。
3、房租抵掉贷款产生的利息,听上去是个好生意,这样20年利息还完之后手上还有一个可以赚租金的房产在手。
4、1974年的房产,房龄已经超过50年,是未来城市改造腾退或者原拆原建的标的。这种老房子通常位于北京核心城区(如东城、西城),地段稀缺。虽然房屋本身老旧,但土地价值极高。
政府支持对这类老楼“拆了重盖”,居民掏一部分钱,政府补贴一部分,盖好后搬回新房。以北京西城一个1978年建成楼原拆原建的试点项目为例,政府承担约40%成本,居民承担约60%。居民每平米约付6029元,就能将旧房换成设计寿命更长、有电梯和地下车库的新房。对于以百万总价买入的购房者,这相当于用较低成本获得了资产质的飞跃。
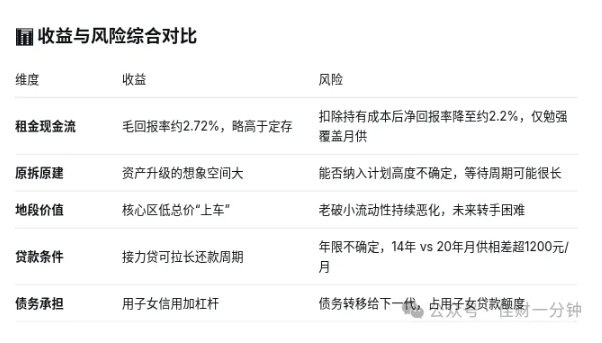
老太太的电话挂断,我和房产中介聊了一下她这种情况能否真的贷得到20年的贷款,他说需要回原单位开收入证明,最后还要看银行审批的具体情况,有可能会被降到14年,这样计算就无法用现在的租金完全覆盖掉贷款的成本。
贷款年限缩至14年,月供7000元以上,租金扣除成本后仅5500元左右,每月净流出1500元以上,子女需要持续补贴。而房屋能否等到原拆原建、何时能等到,完全不可控。
对于70岁的购房者而言,用百万贷款去博一个不确定的资产升级机会,代价是将子女拖入长达十几年的债务连带责任。 如果老太太追求的是稳定现金流,将100万投入国债或大额存单(年化约2%-2.5%),每年稳收2万-2.5万元,没有任何月供压力、没有空置风险、没有流动性焦虑,也不需要子女兜底。相比之下,老破小投资的收益微薄、风险链条漫长,操作的必要性极低。
如果她确实看好核心区老破小的长期价值,更稳妥的方式是全款或高首付购买、不贷款,以租金作为纯粹的现金流补充,而不是用接力贷把整个家庭拖入杠杆风险中。
收益和风险永远并存,你觉得这位70岁老太太贷款百万买北京1974年建成的老破小所图只是收益吗?如果是多子女的家庭这个故事的解读可就更复杂了。
写到这里脑子里自己中学时的政治书,中国老太太和美国老太太的买房对比图,一个是攒了一辈子钱终于住上了属于自己的房子,一个是住了一辈子终于还完了银行的贷款。虽然不贴图但80后应该都见过,这幅图影响了很多人,国内贷款买房赶上了过去30年的房地产红利的人是政治书读懂了的好学生。
今天真是另一种思考模式,这背后是房地产下行周期的不确定性和未来20年城市升级改造的博弈。
上三天班继续休息,希望到时可以遇到更多有趣的故事。等到20年后我还能再写这个故事的续集。明天见!